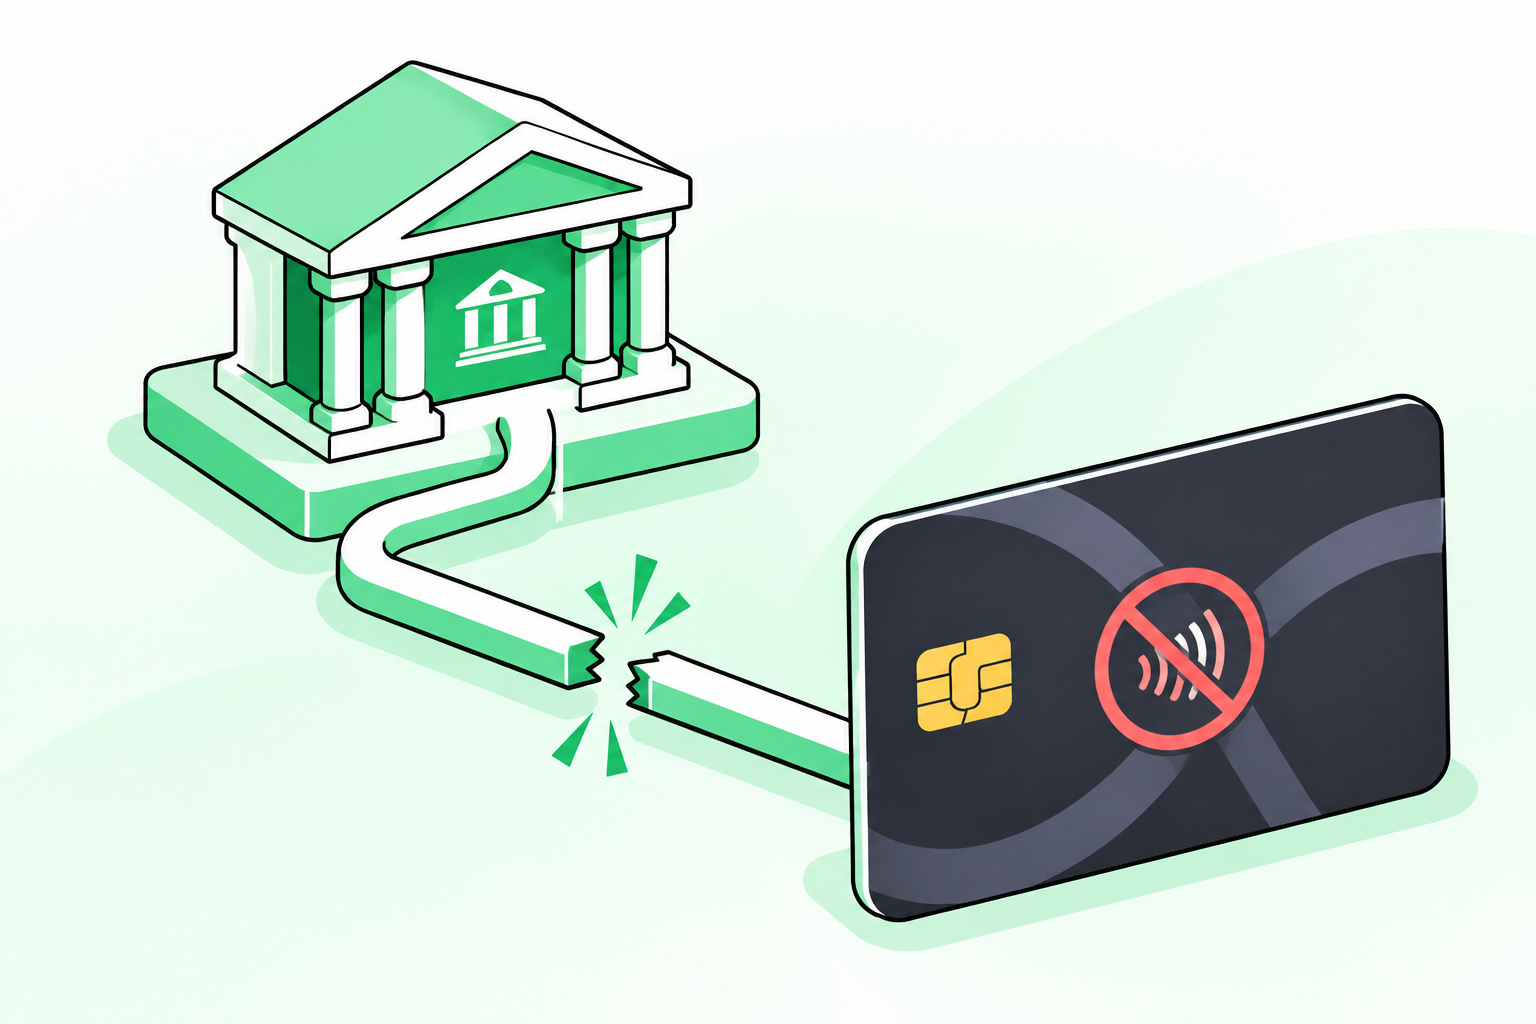
MEXC a închis Global Card, bazat pe Visa, pe 18 noiembrie, anunțându-și utilizatorii cu aproximativ opt ore și jumătate înainte și invocând schimbări făcute de un emitent terț care nu a fost numit. Închiderea a avut loc după un ordin FinCEN din 6 noiembrie, care viza tranzacțiile instituțiilor americane cu MEXC, însă nicio parte nu a confirmat că ordinul a cauzat închiderea. FinCEN susține că, între mai 2021 și mai 2026, prin platforma de schimb au trecut fluxuri de fonduri posibil ilegale în valoare de 16,7 miliarde de dolari.
Cardul a fost dezactivat la 15:30 UTC. În notificarea sa, MEXC a atribuit această măsură unor „ajustări ale serviciilor oferite de emitentul terț al cardurilor” și le-a recomandat clienților să își retragă soldurile de pe carduri și să anuleze plățile recurente înainte de termenul-limită. Ordinul FinCEN intră în vigoare pe 10 decembrie, fără o dată de încetare specificată, și obligă băncile din SUA, companiile de servicii monetare și brokerii vizați de reglementările federale să înceteze transferurile de fonduri către sau dinspre MEXC. MEXC a declarat pe X, pe 7 noiembrie, că echipele sale juridice și de conformitate analizau ordinul și că platforma funcționa normal. FinCEN a desemnat MEXC drept o „preocupare majoră în materie de spălare a banilor”, asociată finanțării ilicite din Rusia. Evaluarea sa estimează fluxurile ilicite probabile la 16,7 miliarde de dolari în perioada mai 2021–mai 2026, dintre care aproximativ 1,99 miliarde de dolari au legătură cu infractori cibernetici, 1,87 miliarde de dolari sunt asociate cu Iranul, iar aproape 1,5 miliarde de dolari sunt legate de eludarea sancțiunilor impuse Rusiei. Acestea sunt acuzații și evaluări, nu constatări ale instanței. MEXC a lansat Global Card pe 31 august, un card Visa virtual alimentat cu USDT. Anunța cashback de până la 10% și o limită de achiziție de 80.000 USDT. Produsul a rezistat 79 de zile. Soldurile rămase de pe carduri au fost transferate în conturile spot ale utilizatorilor, iar soldurile au fost înregistrate pentru ultima dată pe 21 noiembrie; rambursările pentru achizițiile anterioare urmau să fie virate în conturile fiat ale utilizatorilor după ce MEXC le primea. Înregistrările cardului urmau să rămână disponibile timp de trei luni. MEXC nu a emis cardul direct: acest rol a revenit unui emitent extern, al cărui nume nu a fost făcut public. Într-un program obișnuit de carduri, emitentul verifică clienții, se conectează la rețeaua de carduri și decontează achizițiile în monedă tradițională. Articolul menționează că rețelele de carduri nu se numără printre instituțiile financiare vizate de ordinul FinCEN, dar precizează că interdicția generală privind transferurile impusă prin ordin urmărește să împiedice fondurile să ajungă la MEXC prin intermediul altor bănci străine, atunci când restricțiile privind conturile corespondente nu ar fi suficiente. Partenerii care efectuează decontări în dolari prin bănci din SUA s-ar putea confrunta cu riscuri începând din 10 decembrie, iar verificările privind sancțiunile creează un alt risc. Dependența de un singur emitent înseamnă, de asemenea, că retragerea partenerului poate opri întregul program. Identitatea emitentului și semnificația „ajustărilor serviciilor” sale rămân necunoscute, iar articolul nu a identificat niciun comentariu public din partea Visa. Nicio parte nu a declarat că ordinul FinCEN a determinat închiderea. Numărul de zile și perioada de notificare menționate în articol sunt calcule ale Catenaa, bazate pe marcajele temporale; descrierea lanțului de dependență a plăților este o analiză Catenaa, nu o constatare a FinCEN sau MEXC. Catenaa nu susține în mod explicit că ordinul a cauzat închiderea.